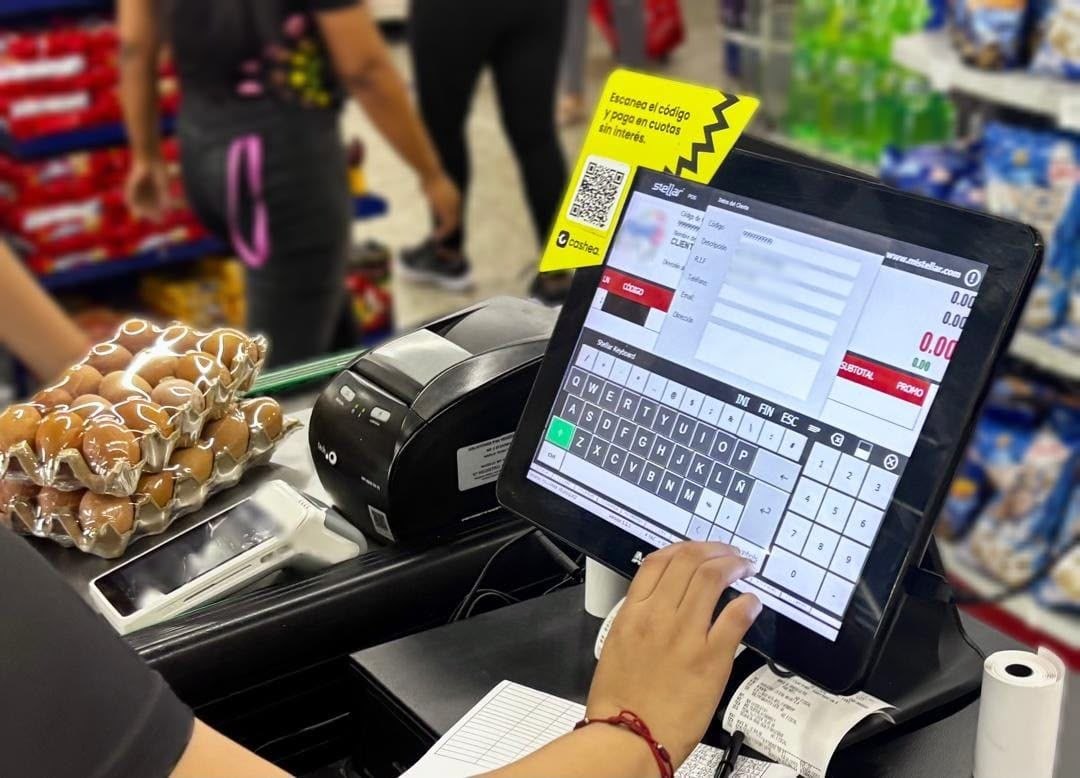
Desde la publicación de la Providencia Administrativa N° 2026-00093, publicada el 21 de octubre de 2026 en la Gaceta Oficial, empezó a correr el plazo de 180 días para que comerciantes y empresas puedan ceñirse al uso de máquinas fiscales o migrar al sistema digital dispuesto por el Servicio Nacional Integrado de Administración Aduanera y Tributaria (Seniat).
El plazo, pautado para el 19 de abril de 2027, supone un tope para que quienes operan libremente puedan optar a una de las modalidades, sin que el uso de las máquinas fiscales (anteriormente obligatorias) supongan un impedimento.
De esta forma, el abogado Gustavo Zambrano, en entrevista con Fedecámaras Radio indicó que las máquinas no desaparecerían: “se mantiene como un medio válido de control y de facturación… los usuarios de máquinas fiscales no es que van a dejar de utilizarlas, siguen utilizando su máquina fiscal”. Agregó que este proceso forma parte del paso a las facturas electrónicas, que reducirán la carga administrativa y optimizaría el control a nivel fiscal.